Sommaire de la page
- Le risque routier relève bien de la prévention au travail
- Partir des sinistres pour comprendre les causes
- Le DUERP doit déboucher sur des mesures applicables
- Les mesures efficaces touchent au travail réel
- Présenter la prévention à l’assureur sans promettre une remise
- Un calendrier de trois mois pour passer à l’action
- Questions fréquentes
L'essentiel à retenir
- Le risque routier doit figurer dans l’évaluation des risques dès que des salariés conduisent pour leur travail.
- Analysez les sinistres par type, coût et circonstances, pas seulement leur nombre.
- L’organisation des déplacements, des règles simples et une formation ciblée se complètent.
- La prévention peut éclairer l’assureur au renouvellement, sans garantir une baisse de prime.
Pour réduire les accidents, une entreprise doit analyser ses sinistres, corriger l’organisation des déplacements et inscrire les mesures dans son évaluation des risques. La prévention du risque routier professionnel concerne aussi bien les trajets entre deux chantiers que les déplacements commerciaux ou les livraisons.
Une démarche utile ne se résume pas à rappeler le port de la ceinture. Elle repère les circonstances des accidents, traite les causes évitables et vérifie que les règles sont appliquées. Ce travail protège les salariés et donne à l’assureur des éléments concrets au renouvellement, sans garantir une baisse de prime.
Le risque routier relève bien de la prévention au travail
Un salarié qui conduit pour une intervention, une livraison ou un rendez-vous professionnel est exposé à un risque lié à son activité. Le risque routier professionnel figure parmi les premières causes de mortalité au travail : il représentait 30 % des décès au travail en 2023. Le bilan routier 2025 dénombre environ 560 personnes tuées lors d’un déplacement lié au travail, dont 171 en trajet de mission et 389 en trajet domicile-travail.
La distinction compte. Un accident en mission relève de l’accident du travail. Le trajet entre le domicile et le lieu de travail relève d’un régime distinct. Dans les deux cas, l’entreprise a intérêt à comprendre les expositions réelles : horaires, kilomètres parcourus, circulation en ville, déplacements après une longue journée ou usage d’un véhicule personnel pour une mission.
L’employeur doit prendre les mesures nécessaires pour assurer la sécurité et protéger la santé des salariés. L’évaluation des risques doit être transcrite dans le document unique d’évaluation des risques professionnels (DUERP), y compris lorsque des salariés conduisent. La gestion de flotte automobile permet de relier cette évaluation aux véhicules, aux usages et aux pratiques de travail.
Partir des sinistres pour comprendre les causes
Un relevé de sinistres indique ce qui s’est passé, mais rarement pourquoi. Pour établir un diagnostic utile, rapprochez les déclarations de sinistre des kilomètres parcourus, des horaires, des types de véhicule, des lieux et des tâches effectuées. Un accrochage en manœuvre sur un chantier ne se traite pas comme une collision après une journée de tournées trop dense.
Une lecture simple, mais assez détaillée
Sur trois à cinq exercices si les données sont disponibles, relevez le nombre d’accidents, leur coût, leur fréquence et les jours d’immobilisation. Classez-les par circonstances : marche arrière, stationnement, perte de contrôle, collision en circulation, bris de glace ou dommages lors d’une livraison. Notez aussi les accidents sans tiers identifié et les incidents qui n’ont pas donné lieu à une déclaration.
La fréquence rapportée aux kilomètres est souvent plus parlante que le nombre brut, à condition de disposer d’un kilométrage fiable. Pour interpréter les conséquences assurantielles, consultez le suivi de la sinistralité de votre flotte automobile. Les assureurs examinent généralement le rapport entre sinistres et primes sur plusieurs exercices, souvent trois à cinq ans. Un niveau durablement élevé peut peser sur la prime, les franchises ou les conditions de renouvellement.
Cas type : sept fourgons dans une entreprise de plomberie
Exemple fictif : une PME fait rouler sept utilitaires pour ses dépannages. Elle compte quatre sinistres en douze mois, dont deux accrochages en marche arrière dans des rues étroites. Le responsable découvre aussi que les techniciens reçoivent parfois une nouvelle adresse alors qu’ils sont déjà sur la route. Le problème ne vient donc pas seulement du comportement au volant : les manœuvres et l’organisation des tournées contribuent au risque.
L’entreprise fixe une règle d’arrêt avant toute consultation du téléphone, crée un protocole pour les manœuvres à visibilité réduite et réserve un temps réaliste entre deux interventions. Elle forme d’abord les conducteurs concernés, puis suit les accidents et les kilomètres. Dans cet exemple fictif, le bilan des douze mois suivants fait apparaître deux accrochages, sans accident corporel. Ce résultat illustre un suivi possible, pas une moyenne ni une promesse de réduction.
Le DUERP doit déboucher sur des mesures applicables
Inscrire « risque routier » dans le DUERP ne suffit pas. L’évaluation doit décrire les situations rencontrées dans l’entreprise et conduire à des mesures adaptées. Une PME peut distinguer les déplacements de mission, les trajets entre sites, les livraisons et les manœuvres sur les lieux de travail. Elle peut ensuite préciser qui pilote chaque action et à quelle échéance.
Faites participer les salariés concernés : ils connaissent les contraintes d’accès, les horaires serrés et les endroits où les manœuvres sont difficiles. Le dirigeant ou le responsable administratif peut piloter le document, avec les responsables d’équipe et les représentants du personnel lorsqu’ils existent. Le DUERP doit être mis à jour selon les changements de l’activité et les règles applicables à l’effectif.
Le plan de prévention risque routier peut tenir sur quelques actions suivies : supprimer les tournées irréalistes, organiser les remontées d’incidents, former les conducteurs exposés et programmer les contrôles des véhicules. Une action sans responsable, délai ou moyen de vérification reste souvent une intention. Mieux vaut commencer par deux ou trois causes récurrentes que lancer une campagne générale sans suivi.
Les mesures efficaces touchent au travail réel
Les règles les plus utiles sont celles qu’un salarié peut respecter sans mettre en péril sa mission. Une consigne de prudence ne compensera pas une tournée impossible à tenir. Pour une prévention sinistres flotte efficace, agissez à la fois sur les déplacements, les compétences et l’état du parc.
Organisation, téléphone et rythme des tournées
Interdisez la consultation et l’usage du téléphone en conduisant, y compris lorsqu’un appel est présenté comme urgent. Le salarié s’arrête dans un lieu sûr avant de répondre ou de consulter une adresse. Prévoyez des délais qui tiennent compte de la circulation, du stationnement, du chargement et des aléas. Pour les activités qui imposent des interventions rapprochées, définissez qui peut réorganiser la tournée et comment prévenir le client.
Précisez aussi les règles de repos et de remontée d’alerte : un conducteur qui se sent fatigué doit pouvoir signaler qu’il ne peut pas repartir sans subir une pression liée au planning. Sur les sites, indiquez les zones de circulation, les consignes de recul et les moyens de guidage lorsque la visibilité est insuffisante.
Formation ciblée et véhicules entretenus
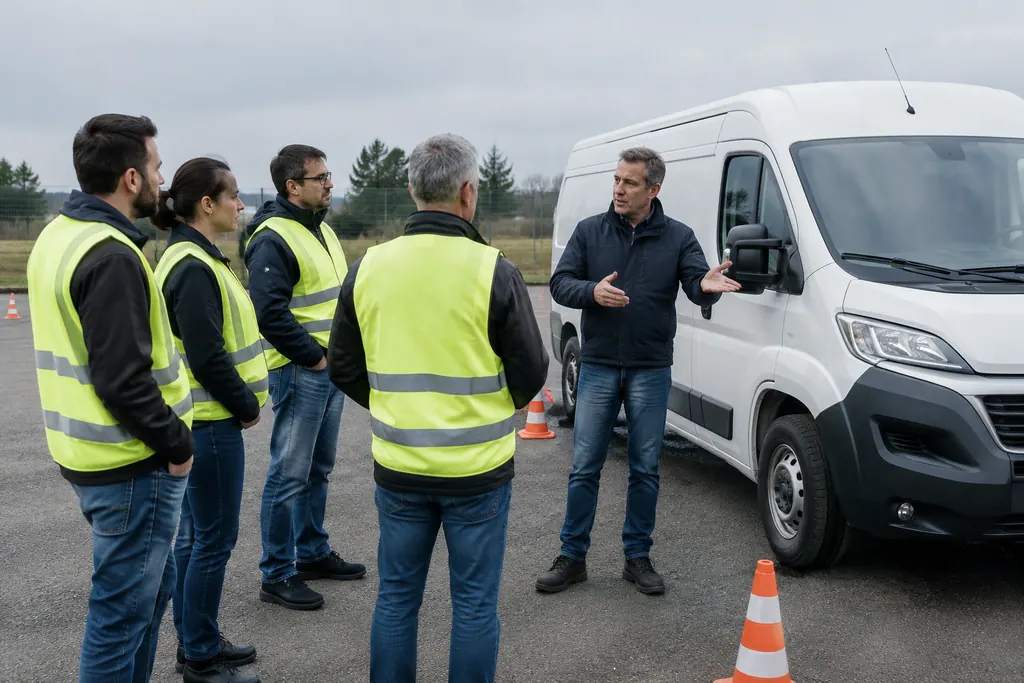
La formation conducteurs entreprise est plus utile lorsqu’elle répond à un risque constaté. Un conducteur impliqué dans plusieurs accrochages en marche arrière n’a pas forcément besoin du même module qu’un salarié qui parcourt de longues distances. Prévoyez un accueil pour les nouveaux conducteurs, une remise à niveau après un accident ou un changement d’activité, puis vérifiez que les apprentissages se traduisent sur le terrain.
Entretenez les pneus, les freins, les éclairages et les équipements de visibilité selon les préconisations applicables. Mettez en place un contrôle simple avant départ et une procédure pour signaler un défaut : qui immobilise le véhicule, qui organise la réparation, et comment obtenir un véhicule de remplacement si l’activité le nécessite. Une fiche de contrôle ne sert à rien si le défaut signalé reste sans réponse.
Présenter la prévention à l’assureur sans promettre une remise
À l’échéance, l’assureur ne regarde pas seulement le nombre de véhicules. La sinistralité du parc et son évolution pèsent dans l’analyse, avec l’activité, les usages déclarés, les garanties et les franchises. Un plan de prévention documenté peut aider à expliquer les changements engagés, mais il ne garantit ni réduction de prime ni acceptation du risque.
Préparez un dossier lisible : sinistres sur plusieurs exercices, kilométrages si vous les suivez, circonstances, actions réalisées, conducteurs formés, calendrier d’entretien et résultats du suivi. Séparez les actions décidées de celles déjà mises en œuvre. Un engagement qui n’a pas encore été déployé ne vaut pas le même élément qu’une mesure appliquée et contrôlée.
Demandez à votre interlocuteur quels éléments sont pris en compte, si une franchise particulière est envisagée et quelles mesures il attend d’ici au prochain renouvellement. Les modalités varient selon les contrats. Pour comprendre les paramètres qui composent le tarif d’une assurance flotte automobile, mettez en regard les garanties et franchises, pas seulement le montant annuel proposé.
Un calendrier de trois mois pour passer à l’action
La première étape consiste à réunir les documents sans attendre le renouvellement. Sur les deux premières semaines, rassemblez les déclarations de sinistres, les factures de réparation, les relevés de kilométrage disponibles, les règles de conduite et le calendrier d’entretien. Un responsable de flotte ou un référent administratif peut tenir un tableau de suivi. Pour les véhicules flashés, organisez aussi le traitement des avis : le représentant légal doit désigner le conducteur dans les 45 jours suivant l’envoi ou la remise de l’avis, sauf exception prévue. Consultez les règles de désignation du conducteur d’un véhicule d’entreprise.
Dans le mois, échangez avec les équipes et choisissez les deux causes les plus fréquentes ou les plus graves. Attribuez chaque action à une personne, avec une échéance et un indicateur simple : sinistres de manœuvre, incidents signalés, défauts mécaniques traités ou salariés formés. Après deux ou trois mois, vérifiez ce qui a été appliqué et corrigez les règles qui ne fonctionnent pas.
À l’approche de l’échéance, transmettez un dossier daté et cohérent, avec les actions réalisées et les résultats disponibles. Si vous comparez plusieurs propositions, joignez les mêmes informations à chaque demande via un formulaire de devis d’assurance flotte. Vous pourrez ainsi comparer les garanties, les franchises et les conditions de prévention demandées, sans réduire la décision à la seule prime.
Questions fréquentes
L’employeur doit-il inscrire le risque routier dans le DUERP ?
Oui, dès lors que des salariés sont exposés à la conduite dans le cadre de leur travail, l’évaluation des risques doit prendre en compte ces situations et être transcrite dans le DUERP. Il faut examiner les déplacements réellement effectués, les véhicules, les horaires et les conditions de mission. Le document doit ensuite déboucher sur des mesures adaptées, suivies et mises à jour selon l’évolution de l’activité.
Une formation à la conduite est-elle obligatoire pour tous les salariés ?
Il n’existe pas une formation routière unique à imposer indistinctement à tous les conducteurs d’entreprise. L’employeur doit évaluer les risques et prendre des mesures de prévention adaptées. Une formation peut répondre à un besoin précis, par exemple après des accrochages répétés, une prise de poste ou un changement de véhicule. Elle ne remplace pas une organisation de travail qui permet de conduire sans pression excessive.
La prévention du risque routier fait-elle baisser automatiquement la prime ?
Non. L’assureur apprécie le dossier selon le contrat, l’activité, les garanties, les franchises et l’évolution des sinistres. Des actions documentées peuvent éclairer son analyse, mais aucune baisse n’est automatique. À renouvellement comparable, préparez les mêmes données sur plusieurs années et demandez quelles mesures ou quels éléments ont réellement pesé dans sa proposition.
Quels indicateurs suivre pour vérifier que le plan fonctionne ?
Suivez au minimum les accidents par circonstance, leur coût et les jours d’immobilisation. Si vos relevés sont fiables, rapportez aussi les sinistres aux kilomètres parcourus afin de tenir compte de l’exposition. Ajoutez quelques indicateurs d’action : conducteurs formés, défauts signalés et réparés, ou tournées réorganisées. Comparez des périodes de même durée et interprétez prudemment les variations sur un petit parc.
Un accident pendant une mission est-il un accident du travail ?
Un accident survenu pendant un déplacement réalisé pour le travail relève en principe de l’accident du travail. Le trajet entre le domicile et le lieu de travail est traité dans un régime distinct, celui de l’accident de trajet. Dans les deux situations, conservez les éléments utiles sur les circonstances et appliquez les démarches de déclaration adaptées au cas rencontré.