Sommaire de la page
- Depuis 2022, une panne après réparation appelle une réaction rapide
- Trois garanties, trois moments différents du sinistre
- Un cas type : le défaut de freinage après le passage à l’atelier
- À domicile ou en dépannage mobile, décrivez les lieux et les trajets
- Les exclusions qui peuvent laisser une facture à l’atelier
- Préparez les informations avant de comparer les contrats
- Questions fréquentes
L'essentiel à retenir
- Depuis 2022, faute et lien de causalité sont présumés si un désordre apparaît ou persiste après une réparation.
- La RC exploitation, la RC après travaux et la garantie des véhicules confiés couvrent des situations différentes.
- Un mécanicien mobile doit déclarer ses interventions hors atelier et vérifier les essais routiers ainsi que la garde des véhicules.
- Les exclusions sur le vol, les travaux réalisés et les dommages au véhicule réparé méritent une lecture attentive.
Pour exercer, un mécanicien doit être assuré pour sa responsabilité liée aux véhicules confiés ou utilisés dans son activité, puis vérifier que son contrat couvre aussi les erreurs de réparation et les dommages aux autos gardées.
La responsabilité du réparateur a été précisée par deux décisions de 2022 : si un désordre apparaît ou persiste après l’intervention, la faute et le lien avec celle-ci sont présumés, sauf preuve contraire. Une simple RC d’exploitation ne suffit donc pas toujours. Il faut examiner séparément la RC après travaux, les dommages aux véhicules confiés et, pour un mécanicien à domicile, les déplacements et les interventions chez les clients.
Depuis 2022, une panne après réparation appelle une réaction rapide
Les décisions rendues le 11 mai 2022 ont abandonné la formule d’« obligation de résultat » pour décrire la responsabilité du garagiste. Le réparateur engage sa responsabilité en cas de faute. Mais si des désordres surviennent ou persistent après son intervention, la faute et le lien de causalité avec le travail effectué sont présumés. Il peut s’exonérer en démontrant qu’il n’a pas commis de faute.
En pratique, un client qui revient avec une panne comparable n’a donc pas nécessairement à reconstituer seul chaque geste de l’atelier. Le mécanicien doit pouvoir expliquer ce qui a été contrôlé, quelles pièces ont été remplacées et si le véhicule présentait déjà un défaut distinct. Un ordre de réparation précis, les mesures relevées, les photos et les échanges écrits deviennent utiles pour instruire le dossier.
La présomption ne règle pas automatiquement le litige
Elle ne signifie ni indemnisation automatique ni garantie de tous les dommages. Le client doit signaler le désordre, et l’analyse portera sur la nature de la panne, l’intervention réalisée et le lien avec le dommage réclamé. Un défaut indépendant, une pièce fournie par le client ou une intervention ultérieure peuvent modifier l’appréciation du dossier. Prévenez l’assureur dès la réclamation, sans reconnaître seul une responsabilité ni promettre une prise en charge.
Trois garanties, trois moments différents du sinistre
Une offre de RC pro mécanicien peut réunir plusieurs garanties sous un contrat destiné aux professionnels de l’automobile. Les intitulés et les limites varient : demandez ce que couvre chaque garantie, pour quels dommages et avec quelle franchise. La couverture d’un garage automobile peut aussi inclure d’autres volets, comme les locaux ou le matériel, qui ne remplacent pas les garanties de responsabilité.
RC exploitation : les accidents liés à la vie de l’atelier
Elle vise généralement les dommages causés à un tiers pendant l’activité, sans qu’ils résultent directement d’une réparation déjà livrée. Exemple : un client glisse sur une fuite d’huile dans l’atelier et se blesse. Selon le contrat, la RC exploitation peut intervenir pour les conséquences corporelles ou matérielles. Elle ne remplace pas l’assurance automobile obligatoire lorsqu’un véhicule est en circulation.
RC après travaux : le défaut se manifeste après la restitution
Cette garantie concerne les conséquences d’un travail effectué qui se révèlent après la livraison du véhicule. Un mauvais remontage provoque une casse, puis des dommages à un autre véhicule : la responsabilité du mécanicien peut être recherchée et la RC après travaux examinée. Vérifiez toutefois si le contrat couvre le dommage causé au véhicule réparé lui-même, les dommages indirects et les frais de reprise. Certains contrats distinguent le coût de refaire le travail des conséquences de l’erreur.
Véhicules confiés : pendant leur garde ou leur manipulation
Une garantie dommages aux véhicules confiés peut protéger contre certains dégâts au véhicule gardé : manœuvre dans la cour, incendie ou vol, sous réserve des conditions prévues. Elle n’est pas à confondre avec la responsabilité liée à la circulation d’un véhicule confié ou utilisé professionnellement. Les professionnels de la réparation doivent être assurés pour leur responsabilité et celle des personnes qui gardent ou conduisent ces véhicules, pour les dommages causés aux tiers. Demandez comment le contrat traite chaque situation et les plafonds applicables.
Un cas type : le défaut de freinage après le passage à l’atelier
Prenons un exemple fictif : un atelier indépendant de deux salariés remplace des éléments du système de freinage d’une voiture. Le client reprend le véhicule. Le lendemain, une pièce mal remontée se déplace lors d’un freinage et la voiture heurte un portail. Le client réclame la réparation du portail, les dégâts sur son véhicule et les frais liés à son immobilisation.
La présomption issue des décisions de 2022 peut conduire à examiner la faute du réparateur et le lien entre l’intervention et le désordre. La RC après travaux est alors concernée pour les conséquences de la réparation défectueuse, selon ses garanties. Si le véhicule a causé des dommages à un tiers en circulation, la responsabilité automobile et les garanties prévues pour les véhicules confiés ou utilisés dans l’activité doivent également être vérifiées. Les contrats ne se substituent pas automatiquement les uns aux autres : l’assureur peut demander l’ordre de réparation, la facture, les pièces déposées et le rapport d’expertise.
Le cas classique, c’est un dossier incomplet : l’intervention est inscrite comme « révision » sans détail, et personne ne sait précisément quelle opération a été faite. Un libellé clair et la conservation des éléments remplacés facilitent l’analyse, sans garantir à eux seuls l’issue du recours.
À domicile ou en dépannage mobile, décrivez les lieux et les trajets
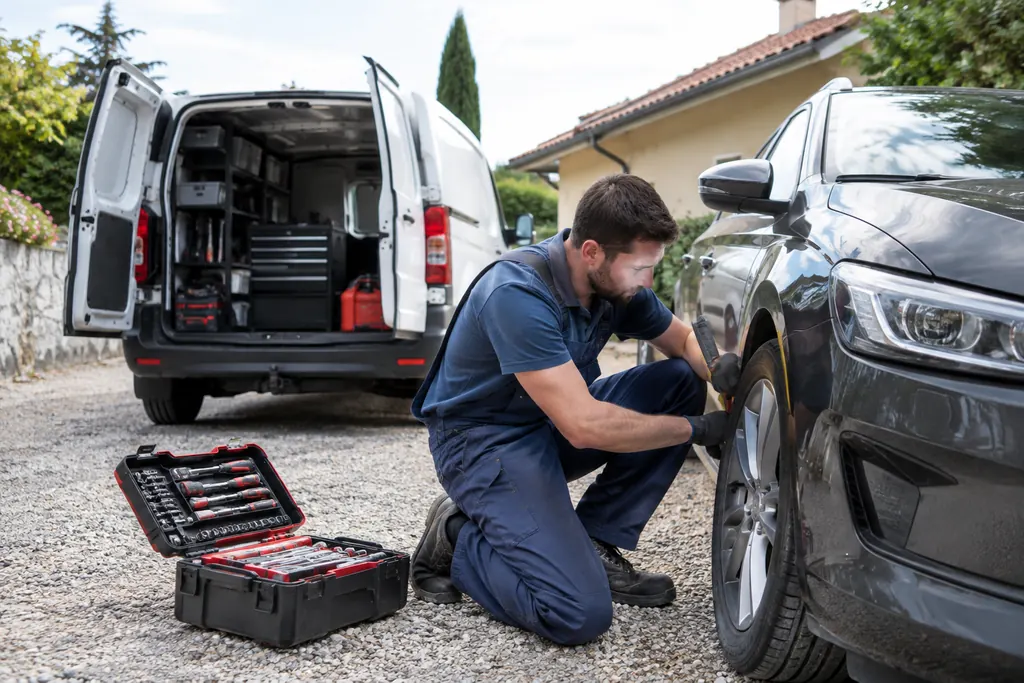
Le mécanicien mobile n’est pas dispensé d’assurance parce qu’il ne reçoit pas de clients dans un atelier. Il doit vérifier que son activité déclarée comprend les réparations chez les particuliers ou les entreprises, le dépannage, les essais et, s’il y a lieu, la garde temporaire des véhicules. Une police limitée à une activité exercée dans un local peut ne pas correspondre à ses conditions de travail.
Exemple : pendant une intervention dans une cour privée, un outil endommage une porte de garage. C’est une situation à déclarer au titre de l’activité exercée chez un tiers, selon le contrat. Si le mécanicien conduit ensuite le véhicule du client pour un essai, il faut aussi vérifier les conditions d’assurance de cette circulation, les conducteurs autorisés et les éventuelles limites géographiques. La RC pro ne remplace pas l’assurance automobile requise pour circuler.
Déclarez également le véhicule d’intervention et son usage professionnel à son assureur auto. Le transport des outils, leur vol dans l’utilitaire et les dommages à votre propre matériel relèvent de garanties distinctes, souvent liées aux biens professionnels plutôt qu’à la responsabilité civile.
Les exclusions qui peuvent laisser une facture à l’atelier
Les exclusions et sous-limites sont souvent plus déterminantes que le nom commercial de la formule. Lisez les définitions de « véhicule confié », « après livraison » et « activité garantie », puis vérifiez au minimum les points suivants :
- les dommages au véhicule sur lequel vous travaillez, y compris les frais de reprise et les pièces défectueuses ;
- le vol d’un véhicule confié, les conditions de stationnement et les mesures de fermeture exigées ;
- les essais routiers, les déplacements chez le client et les personnes autorisées à conduire ;
- les travaux sous-traités, les réparations sur des véhicules spécifiques ou des équipements particuliers ;
- les dommages immatériels, comme l’immobilisation ou la perte d’usage, ainsi que leurs plafonds et franchises.
Une activité ou un type de réparation non déclaré peut aussi compliquer la prise en charge. Le montant de la garantie doit être cohérent avec la valeur maximale des véhicules présents simultanément, pas seulement avec la valeur moyenne. Pour comprendre les facteurs qui pèsent sur le budget, consultez les repères sur le prix d’une assurance garage, qui reste établi sur devis selon l’activité et les risques déclarés.
Préparez les informations avant de comparer les contrats
Un devis exploitable commence par une description précise du métier : mécanique générale, entretien, diagnostic, dépannage, interventions mobiles, essais routiers et éventuelle sous-traitance. Préparez aussi le chiffre d’affaires, l’effectif, l’adresse des locaux, le nombre de véhicules gardés simultanément et leur valeur maximale. Signalez les véhicules utilisés pour l’activité, y compris ceux conduits par les salariés.
Posez des questions concrètes au professionnel qui étudie le dossier : le véhicule réparé est-il couvert si une erreur l’endommage ? Le vol est-il garanti hors des locaux ? Les essais routiers sont-ils prévus ? Quelle franchise s’applique aux véhicules confiés ? Les interventions chez les clients sont-elles couvertes partout où vous vous déplacez ? Demandez les réponses dans les conditions écrites, pas seulement au téléphone.
À chaque renouvellement, après un changement d’activité ou avant l’embauche d’un mécanicien, vérifiez que la déclaration et les plafonds sont toujours adaptés. Vous pouvez comparer des propositions à partir de ces mêmes informations via une demande de devis sans engagement, sans présumer que les garanties portent le même nom ou couvrent les mêmes dommages.
Questions fréquentes
La RC pro est-elle obligatoire pour un mécanicien indépendant ?
Les professionnels de la réparation automobile doivent être assurés pour leur responsabilité liée aux véhicules confiés et utilisés dans leur activité, notamment pour les dommages causés aux tiers. Le statut d’indépendant ou de micro-entrepreneur ne supprime pas cette exigence. Vérifiez toutefois que le contrat couvre aussi vos réparations, les véhicules gardés et vos interventions hors atelier : ces garanties ne se confondent pas avec la seule assurance liée à la circulation.
La RC pro rembourse-t-elle le véhicule que j’ai mal réparé ?
Pas nécessairement. Certains contrats couvrent les conséquences d’une réparation défectueuse, mais limitent ou excluent le coût de refaire le travail et les dommages au véhicule directement réparé. Demandez une réponse écrite sur les frais de reprise, les pièces concernées et les dommages matériels subis par l’auto. La garantie dommages aux véhicules confiés peut répondre à d’autres situations, comme un dégât pendant la garde.
Quelle assurance couvre un accident pendant un essai routier ?
Un essai implique un véhicule en circulation. Il faut donc vérifier l’assurance automobile applicable au véhicule confié ou utilisé professionnellement, les conducteurs admis et les conditions particulières du contrat garage. Si l’accident est lié à une réparation défectueuse, la responsabilité professionnelle peut aussi être recherchée. La répartition dépend des circonstances et des contrats concernés, qui doivent prévoir clairement les essais et déplacements.
Un mécanicien à domicile doit-il souscrire une garantie particulière ?
Il doit déclarer les interventions chez les clients, les dépannages et les déplacements, puis vérifier que ces activités figurent bien dans le périmètre assuré. Il faut aussi examiner la garde temporaire d’un véhicule, les essais routiers et les dommages causés aux biens du client pendant le travail. L’assurance de l’utilitaire et celle des outils sont des protections distinctes, à étudier en complément.
La RC pro couvre-t-elle mes outils et mon utilitaire ?
En règle générale, la responsabilité civile indemnise les dommages causés à autrui, pas la perte de vos propres biens. Pour les outils, le stock ou le matériel embarqué, il faut examiner une garantie de biens professionnels et ses limites en cas de vol dans un véhicule. L’utilitaire relève de son assurance automobile, avec un usage professionnel correctement déclaré. Vérifiez les franchises et les conditions de stationnement.