Sommaire de la page
- Le transport pour compte d’autrui est réglementé, même en utilitaire léger
- L’assurance du véhicule doit correspondre aux tournées réelles
- La RC du transporteur et l’assurance des marchandises ne font pas le même travail
- Vol, casse, retard : les conditions se jouent souvent dans les détails
- Micro-entrepreneur ou société : les obligations suivent l’activité
- Les informations à réunir avant de demander une proposition
- Questions fréquentes
L'essentiel à retenir
- Le transport de marchandises pour des clients est réglementé, même avec un seul utilitaire de moins de 3,5 t.
- Déclarez à l'assureur l’usage de livraison ou de transport rémunéré, pas seulement des trajets professionnels occasionnels.
- La RC du transporteur indemnise dans certaines limites et ne garantit pas automatiquement la valeur réelle des colis.
- Le vol, la casse et le retard dépendent des garanties, des plafonds et des conditions précises du contrat.
Pour transporter les marchandises de clients avec un utilitaire de moins de 3,5 t, prévoyez une assurance automobile déclarant cet usage, une responsabilité civile de transporteur et, si la valeur des colis le justifie, une assurance des marchandises.
Ces garanties ne remplacent pas les formalités liées à l’activité. Le transport pour compte d’autrui est réglementé quel que soit le tonnage du véhicule. Le statut de micro-entrepreneur ne dispense pas de ces obligations, et l’assurance du fourgon ne couvre pas à elle seule les biens confiés.
Le transport pour compte d’autrui est réglementé, même en utilitaire léger
Une entreprise qui transporte, contre rémunération, les biens d’un client dans le cadre d’une prestation de transport relève du transport public routier de marchandises. Le seuil de 3,5 t distingue le transport léger du transport lourd, mais ne supprime pas l’obligation d’inscription au registre des transporteurs.
Compte propre ou prestation pour un client ?
Une entreprise qui livre uniquement les produits qu’elle a vendus ou les fournitures nécessaires à sa propre activité transporte pour compte propre. Le régime du transport public pour compte d’autrui ne s’applique pas de la même façon. À l’inverse, facturer une course ou une livraison de biens appartenant à un tiers peut relever du transport pour autrui. Si votre activité mélange vente, pose et livraison, faites préciser son classement avant de démarrer.
Les conditions d’accès ne dépendent pas du statut juridique
Pour exercer le transport léger pour autrui, l’entreprise doit notamment satisfaire aux conditions de capacité professionnelle, d’honorabilité, d’établissement et de capacité financière, puis être inscrite au registre compétent. En métropole, la capacité financière demandée est de 1 800 € pour le premier véhicule de 3,5 t ou moins, puis de 900 € par véhicule supplémentaire. Ce montant est une condition réglementaire, pas nécessairement une somme à verser sous forme de dépôt.
Pour l’international, des règles supplémentaires concernent les véhicules de plus de 2,5 t et jusqu’à 3,5 t : licence communautaire et exigences relatives au gestionnaire de transport. Depuis le 1er juillet 2026, ces véhicules utilisés à l’international doivent aussi être équipés d’un tachygraphe. Renseignez-vous auprès de l’autorité compétente avant d’accepter ce type de mission.
L’assurance du véhicule doit correspondre aux tournées réelles
La responsabilité civile automobile est obligatoire pour faire circuler le véhicule. Mais le bon point de départ n’est pas seulement le nom du contrat : l’assureur doit connaître l’activité réellement exercée. Des tournées quotidiennes, la livraison de colis pour des clients ou des trajets rémunérés ne correspondent pas toujours à un usage professionnel occasionnel.
Décrivez le type de marchandises, le rayon d’action, le kilométrage annuel, les conducteurs et la fréquence des arrêts. Une assurance coursier utilitaire ou une assurance livraison utilitaire doit aussi préciser si les conducteurs salariés, remplaçants ou sous-traitants peuvent prendre le volant. Une activité mal déclarée peut réduire l’indemnité ou, si la fausse déclaration est intentionnelle, entraîner la nullité du contrat.
La garantie des dommages au véhicule, par exemple après un accident responsable ou un vol, est distincte de la RC obligatoire. Elle peut être utile si l’immobilisation du fourgon bloque les tournées. Pour examiner les garanties d’un véhicule dédié aux livraisons, consultez notre page sur l’assurance d’un utilitaire professionnel.
La RC du transporteur et l’assurance des marchandises ne font pas le même travail
La RC du transporteur intervient lorsque votre responsabilité est engagée pour une perte, une avarie ou un retard. Elle ne promet pas le remboursement intégral de la valeur du colis. Dans le transport national, les plafonds du contrat type général dépendent notamment du poids de l’envoi : pour un envoi de moins de 3 t, l’indemnité est plafonnée à 33 € par kilo de poids brut, avec un maximum de 1 000 € par colis. Pour un envoi de 3 t ou plus, le calcul et le plafond diffèrent.
Le retard donne lieu à une indemnité plafonnée au prix du transport. Les plafonds de responsabilité peuvent être écartés en cas de dol ou de faute inexcusable. Une déclaration de valeur peut également modifier le plafond applicable, selon les règles et documents prévus. Pour comprendre les limites et les exclusions, voyez les garanties de responsabilité civile professionnelle du transporteur.
L’assurance dite ad valorem, ou assurance facultés, couvre la valeur déclarée des marchandises selon les conditions du contrat. Elle est distincte de la responsabilité du transporteur et peut être souscrite pour le compte du propriétaire des biens. Elle n’est pas imposée par la loi, mais peut éviter qu’un client supporte une part importante de la perte lorsque la valeur du colis dépasse le plafond de responsabilité. Les règles d’assurance des marchandises transportées méritent donc d’être vérifiées avec le donneur d’ordre.
Vol, casse, retard : les conditions se jouent souvent dans les détails
Un vol de colis n’est pas automatiquement indemnisé parce que le fourgon est assuré. Il faut regarder si le contrat couvre les marchandises confiées, les conditions de stationnement et les mesures de protection exigées. Selon les contrats, un véhicule laissé ouvert, des clés laissées à bord ou un arrêt de nuit hors d’un emplacement admis peuvent faire obstacle à la garantie. Les exigences varient : demandez des exemples écrits, notamment pour les tournées avec de nombreux arrêts.
Pour la casse, la garantie peut dépendre de l’emballage, du chargement et de la nature des biens. Les objets fragiles, les denrées sous température dirigée ou les marchandises de grande valeur peuvent nécessiter des clauses particulières. En cas de dommage, conservez les photos, le bon de livraison, les réserves du destinataire et les justificatifs de valeur. Signalez le sinistre dans le délai prévu au contrat.
Le retard est un autre risque, souvent mal compris. La responsabilité peut être limitée au prix du transport, tandis que les conséquences commerciales pour le client ne sont pas nécessairement couvertes. À l’international, le régime de responsabilité diffère, notamment avec la convention CMR. Vérifiez le territoire garanti avant d’effectuer des livraisons hors de France.
Micro-entrepreneur ou société : les obligations suivent l’activité
Le régime de micro-entrepreneur peut simplifier la gestion administrative, mais il ne transforme pas une prestation de transport pour autrui en activité libre de formalités. L’inscription et les conditions propres au transport léger restent à traiter. Pour l’assurance, vérifiez aussi qui est titulaire du véhicule et qui est désigné comme assuré : une carte grise au nom d’une personne physique ne dispense pas de déclarer l’usage professionnel et les livraisons rémunérées.
En société, le contrat est généralement établi au nom de l’entreprise lorsque celle-ci possède ou exploite le véhicule. Si plusieurs conducteurs se relaient, leur situation doit être expliquée à l’assureur. Dans les deux formes d’activité, le chiffre d’affaires, le type de colis, les horaires, le stationnement et les trajets à l’étranger peuvent influer sur l’acceptation du risque et les garanties proposées.
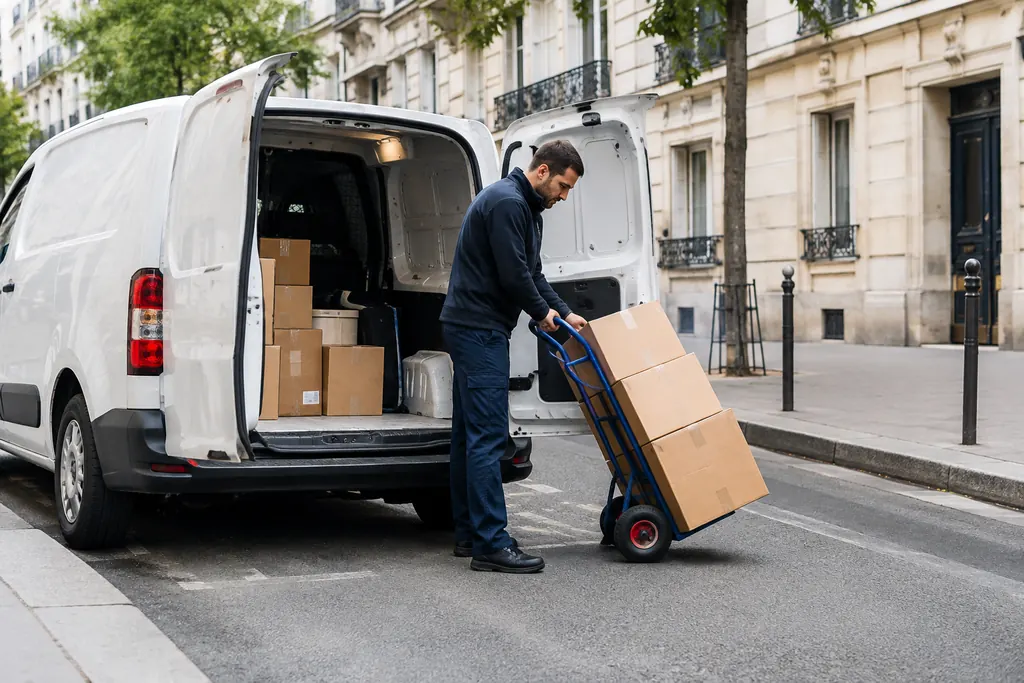
Exemple fictif : une coursière en micro-entreprise utilise un fourgon de 2,8 t pour livrer des pièces détachées et des colis à des professionnels. Un colis de 30 kg, d’une valeur de 2 400 €, est volé après une effraction du véhicule. Si la responsabilité du transporteur est engagée et que le régime des envois de moins de 3 t s’applique, le plafond légal calculé au poids atteint 990 € (30 × 33 €), sous réserve des règles applicables. Une assurance des marchandises peut couvrir une valeur supérieure, si le vol et les circonstances sont garantis au contrat. Le cas classique, c’est de découvrir ces limites après le premier sinistre, alors que la valeur maximale des colis n’avait jamais été demandée.
Les informations à réunir avant de demander une proposition
Préparez un descriptif concret de l’activité plutôt qu’une simple mention « livraison ». Indiquez le PTAC et le nombre de véhicules, le kilométrage, les conducteurs, le territoire desservi, les marchandises confiées et les valeurs maximales par colis ou par chargement. Précisez aussi si vous faites du transport pour compte propre, pour autrui ou les deux, et si vous sous-traitez certaines tournées.
Pour comparer une assurance transport léger, posez des questions précises : le vol sans effraction est-il exclu ? Le véhicule peut-il rester chargé la nuit ? Quels plafonds s’appliquent par colis et par événement ? Les frais de sauvetage, de tri ou de destruction sont-ils couverts ? Quel délai de déclaration est prévu ? Une différence de prime n’a de sens qu’en regard de ces limites et des franchises.
Comparez les garanties avant le début d’activité ou à l’échéance du contrat, en tenant compte des contrats demandés par vos clients. Vous pouvez préparer une demande de devis pour vos besoins de transport avec ces éléments afin de décrire le risque de façon cohérente.
Questions fréquentes
Quelle assurance est obligatoire pour un transporteur léger ?
L’assurance responsabilité civile automobile est obligatoire pour faire circuler l’utilitaire. En revanche, la RC contractuelle du transporteur et l’assurance des marchandises ne sont pas imposées par la loi de manière générale. Elles peuvent toutefois être exigées par un donneur d’ordre ou s’avérer nécessaires pour couvrir les risques que l’assurance auto ne prend pas en charge.
Peut-on livrer les colis de clients sans inscription au registre si le véhicule fait moins de 3,5 t ?
Non, le faible tonnage ne dispense pas de l’inscription lorsque l’activité relève du transport public routier de marchandises pour compte d’autrui. Les conditions de capacité professionnelle, d’honorabilité, d’établissement et de capacité financière s’appliquent au transport léger. Le transport de ses propres biens relève d’un autre régime, mais la frontière dépend de l’activité réellement exercée.
L’assurance de mon utilitaire indemnise-t-elle les colis volés ?
Pas nécessairement. La garantie automobile couvre d’abord les dommages au véhicule et la responsabilité liée à sa circulation. Les biens confiés nécessitent une garantie spécifique ou une assurance facultés, selon les contrats. Même lorsque le vol est prévu, les conditions de stationnement, de fermeture du véhicule et de déclaration du sinistre peuvent limiter la prise en charge.
Un micro-entrepreneur doit-il souscrire une RC transporteur ?
Le statut de micro-entrepreneur ne change pas la nature de la prestation : si vous transportez les marchandises d’un client contre rémunération, vous pouvez relever du régime du transport pour autrui. La RC transporteur n’est pas une obligation légale générale, mais elle protège contre les conséquences financières d’une responsabilité engagée et peut être demandée par les clients.
Comment couvrir des colis dont la valeur dépasse le plafond légal du transporteur ?
Demandez si une déclaration de valeur est possible et étudiez une assurance ad valorem, aussi appelée assurance facultés. Elle vise la valeur déclarée des biens, dans les limites et selon les exclusions du contrat. Vérifiez qui la souscrit, le montant garanti par colis et par chargement, ainsi que les conditions particulières applicables au vol et aux marchandises fragiles.