Sommaire de la page
- Les risques d’un négociant ne se limitent pas à la route
- Un stock qui tourne doit rester assuré entre deux déclarations
- Le W garage facilite certains déplacements, sans remplacer l’assurance
- Essais clients et convoyages : qui conduit, et pour quel trajet ?
- Après la vente, la responsabilité du professionnel peut continuer
- Préparer le dossier avant de comparer les contrats
- Questions fréquentes
L'essentiel à retenir
- La responsabilité civile circulation ne couvre pas automatiquement les dommages subis par les véhicules du stock.
- Déclarez la valeur maximale du parc et les modalités d’entrée et de sortie des véhicules.
- Le W garage autorise certains déplacements professionnels, mais ne remplace pas l’assurance.
- Vérifiez que les essais clients et les convoyages sont prévus par le contrat.
- La responsabilité du vendeur professionnel peut être engagée après la livraison.
Une assurance négociant automobile doit couvrir la responsabilité liée à la circulation, les dommages au stock et les risques propres à la vente de véhicules d’occasion.
Le point délicat, c’est que le parc change vite : un véhicule acheté mardi peut partir le vendredi, tandis qu’un autre est en essai ou en route vers un contrôle technique. Il faut donc vérifier comment le contrat prend en compte ces mouvements, qui peut conduire et quelle valeur est assurée. Une assurance pour marchand de véhicules d’occasion se construit autour de votre activité réelle, pas seulement du nombre de voitures immatriculées à votre nom.
Les risques d’un négociant ne se limitent pas à la route
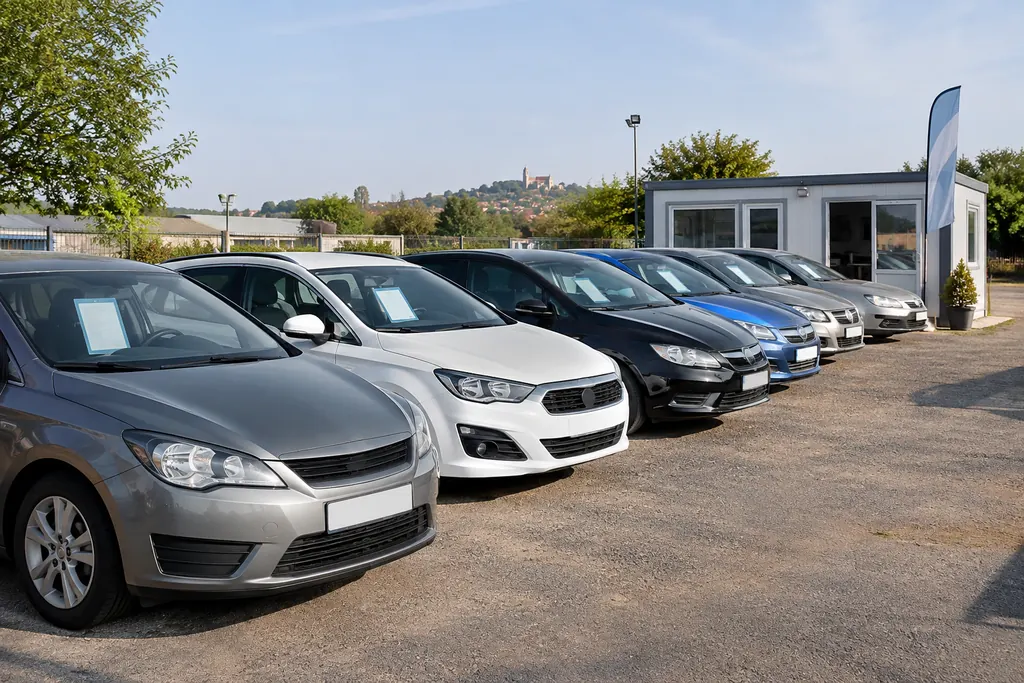
Sur un même parc, des véhicules peuvent être en exposition, en préparation, confiés à un tiers ou déjà vendus mais pas encore livrés. Un incendie, un épisode de grêle ou un vol peut toucher plusieurs voitures en même temps. À cela s’ajoutent les accidents pendant les essais et les litiges liés à l’état du véhicule après la vente.
Distinguer circulation, responsabilité et dommages au stock
La responsabilité civile liée à la circulation est obligatoire pour les véhicules qui circulent. Pour un professionnel de la vente automobile, l’article R. 211-3 du Code des assurances prévoit une assurance de sa responsabilité, de celle de ses préposés et des personnes ayant la garde ou la conduite des véhicules concernés. Cette garantie protège les tiers, mais ne signifie pas que les dégâts sur votre propre stock sont couverts.
Il faut examiner séparément les dommages aux véhicules détenus ou confiés, la responsabilité civile professionnelle et les garanties des locaux. Le périmètre d’une assurance garage automobile varie selon le contrat et les activités déclarées.
Les sinistres concentrés sur le parc
Un sinistre sur le parc peut concerner plusieurs véhicules et dépasser la valeur d’une seule voiture. Le contrat doit préciser les événements garantis, les franchises, les exclusions et les conditions de protection contre le vol. Vérifiez aussi si les véhicules en dépôt-vente, en consignation ou confiés pour une autre raison sont couverts : leur statut n’est pas forcément le même que celui d’un véhicule acheté par l’entreprise.
Un stock qui tourne doit rester assuré entre deux déclarations
La garantie appelée parfois « assurance stock véhicules » doit correspondre à la valeur réellement présente sur le parc, et pas seulement à une moyenne annuelle. Demandez comment sont assurés les véhicules nouvellement acquis, à quel moment ils doivent être déclarés et comment signaler une sortie. Certains contrats fonctionnent avec des entrées et sorties communiquées en cours d’année, puis une régularisation. Les modalités exactes dépendent des conditions du contrat.
Déclarer le pic, pas seulement le stock habituel
Un plafond calculé sur un mois calme peut être insuffisant juste après une reprise importante. Prenons un cas fictif : un négociant de véhicules d’occasion dispose habituellement de 14 voitures, mais en reprend 22 lors d’une opération de renouvellement. Si le contrat ne couvre que la valeur déclarée ou un nombre maximal de véhicules inférieur, une partie du parc peut rester hors garantie. Faites préciser le plafond en valeur et les règles applicables à chaque acquisition.
Faire préciser les lieux et les protections exigées
Indiquez les lieux où les véhicules stationnent : parc clôturé, atelier, espace extérieur ou site secondaire. Demandez si les exigences de fermeture, d’éclairage, de clés sécurisées ou d’alarme conditionnent la garantie vol. Les assurances peuvent aussi traiter différemment les véhicules en préparation, ceux immobilisés et ceux déplacés sur la voie publique.
Le W garage facilite certains déplacements, sans remplacer l’assurance
Le certificat W garage est destiné aux professionnels de l’automobile, dont les vendeurs. Il permet de faire circuler un véhicule dans certains usages professionnels, par exemple pour un essai lié à la vente, une revente ou un convoyage vers un contrôle technique. Il n’est pas attaché à un véhicule précis, mais un seul véhicule peut circuler à la fois sous un même numéro W. Le certificat original doit être à bord et son usage est limité à la France.
Achat déclaré et circulation sous W
Un négociant doit effectuer la déclaration d’achat dans les 15 jours suivant l’acquisition. Un véhicule sous déclaration d’achat ne peut circuler que sous W garage. Le W est valable pour l’année civile et doit être renouvelé dans la période prévue avant son échéance. Les règles d’utilisation sont détaillées dans notre page sur l’assurance W garage et ses usages autorisés.
Une plaque ne constitue pas une garantie
Le certificat autorise la circulation dans les conditions prévues, mais il ne prouve pas que le véhicule est assuré pour tous les dommages. Vérifiez que le contrat garage couvre les véhicules circulant sous W, les convoyages réalisés par vos salariés et, si vous le pratiquez, les essais avec un client. Le contrat doit également préciser les limites éventuelles de conducteurs, de trajets ou d’usage.
Essais clients et convoyages : qui conduit, et pour quel trajet ?
Un essai commercial expose à un risque différent d’un déplacement effectué par un salarié. Le client peut perdre le contrôle du véhicule, provoquer un accident ou endommager la voiture lors d’une manœuvre. Côté circulation, la couverture des dommages causés aux tiers ne garantit pas nécessairement les dégâts subis par le véhicule essayé.
Encadrer l’essai avant de remettre les clés
Demandez à l’assureur si les essais clients sont explicitement couverts et dans quelles conditions : présence d’un membre de l’entreprise, permis valide, durée ou parcours autorisé. Gardez une trace de l’identité du conducteur et de l’accord d’essai. Une simple autorisation commerciale ne modifie pas les garanties du contrat. Si vous excluez certains conducteurs ou usages, la procédure doit être connue de toute l’équipe.
Cartographier les convoyages habituels
Listez les trajets entre sites, vers les centres de contrôle, les ateliers de préparation ou les clients. Précisez qui les effectue, avec quel véhicule et sous quelle immatriculation. Une activité de convoyage plus fréquente ou confiée à un prestataire peut demander une déclaration distincte. Vérifiez aussi que les véhicules transportés et les biens confiés ne sont pas confondus avec les dommages causés aux tiers pendant la circulation.
Après la vente, la responsabilité du professionnel peut continuer
La remise des clés ne clôt pas toujours le dossier. Un acheteur peut contester l’état du véhicule, signaler un défaut ou invoquer les garanties légales applicables à une vente professionnelle. Les faits, les documents remis et les échanges avec l’acheteur comptent pour établir les responsabilités. L’assurance ne transforme pas toute réclamation en indemnisation automatique.
Séparer la prise en charge du litige et le coût des réparations
Demandez quelles garanties couvrent la responsabilité après la vente, les frais de défense et les réclamations liées à l’information fournie sur le véhicule. Vérifiez les exclusions, les plafonds et la date à laquelle une réclamation doit être déclarée. Une garantie de responsabilité peut intervenir dans les limites du contrat, mais elle ne prend pas nécessairement en charge le coût de remise en état du véhicule vendu.
Conserver un dossier de vente exploitable
Archivez le bon de commande, la facture, les éléments de contrôle et de préparation, les défauts signalés à l’acheteur et le procès-verbal de livraison. Pour les véhicules d’occasion, la tenue du livre de police répond également à une obligation propre au commerce de biens usagés. Des pièces cohérentes facilitent l’examen d’une réclamation, qu’elle soit ou non couverte par l’assurance.
Préparer le dossier avant de comparer les contrats
Une demande de tarification sera plus utile si elle décrit les variations de l’activité plutôt qu’un simple nombre moyen de véhicules. Préparez le nombre de voitures détenues et confiées, leur valeur maximale simultanée, les lieux de stationnement, les plaques W, les conducteurs et les trajets types. Ajoutez l’historique des sinistres et les mesures de protection du parc.
Les questions à poser au renouvellement
Faites confirmer par écrit le délai de déclaration d’une acquisition, le fonctionnement des sorties, la couverture des véhicules en consignation, les dommages au stock, les essais clients et les convoyages. Demandez les franchises par type de sinistre et les conditions de garantie vol. Pour les autres postes d’un contrat professionnel, les critères qui influencent le prix d’une assurance de garage sont également à examiner, sans comparer uniquement le montant annuel.
Mettre les offres sur une base commune
Comparez les garanties à valeur de stock identique et avec les mêmes usages déclarés. Un devis moins cher peut prévoir une franchise plus élevée, un plafond inférieur ou des restrictions sur les essais. Si vous souhaitez faire examiner plusieurs propositions, vous pouvez demander des devis sans engagement en indiquant précisément votre fonctionnement. Le tarif dépend notamment du chiffre d’affaires, de l’effectif, du nombre de plaques W, de la valeur des véhicules et de la sinistralité.
Questions fréquentes
L’assurance négociant automobile couvre-t-elle automatiquement le stock ?
Non. La responsabilité civile circulation protège les tiers pour les dommages causés par un véhicule, mais elle ne couvre pas automatiquement le vol, l’incendie ou les dégâts subis par les voitures détenues par l’entreprise. Vérifiez la garantie dommages au stock, son plafond, ses franchises et les conditions de stationnement prévues au contrat.
Peut-on faire essayer une voiture à un client avec un W garage ?
Le W garage permet certains essais liés à l’activité de vente, sous réserve de respecter ses règles d’utilisation. Le certificat ne remplace pas l’assurance : demandez si le contrat couvre l’essai conduit par un client, les dommages causés aux tiers et les dégâts au véhicule lui-même. Les conditions peuvent dépendre du profil du conducteur et de la présence d’un salarié.
Un véhicule sous déclaration d’achat peut-il circuler sans W garage ?
Non, un véhicule placé sous déclaration d’achat ne peut circuler que sous W garage. Le professionnel doit aussi enregistrer la déclaration d’achat dans les 15 jours suivant l’acquisition. Avant tout déplacement, vérifiez que le certificat est valide, que l’original se trouve à bord et que l’assurance couvre bien l’usage effectué.
L’assurance couvre-t-elle les litiges après la vente d’une voiture ?
Cela dépend des garanties souscrites et des circonstances de la réclamation. Une garantie de responsabilité professionnelle peut prévoir la défense du vendeur ou la prise en charge de conséquences financières couvertes, mais elle ne paie pas nécessairement toute réparation demandée par l’acheteur. Vérifiez les exclusions, les plafonds et les règles de déclaration des réclamations.
Combien coûte une assurance pour négociant automobile ?
Il n’existe pas de tarif unique : le coût est établi sur devis selon le chiffre d’affaires, l’effectif, la valeur maximale du stock, le nombre de plaques W, les garanties et les sinistres antérieurs. Les protections contre le vol et les essais clients influent aussi sur l’étude. Comparez les franchises et plafonds avec les mêmes informations d’activité.