Sommaire de la page
- La responsabilité civile protège les tiers, pas votre véhicule
- Dommages, vol et bris de glace : la valeur guide le choix
- Conducteur et immobilisation : les garanties qui protègent l’activité
- Outillage, marchandises et véhicules en LLD : séparer les risques
- Exemple fictif : sept véhicules, trois niveaux de besoin
- Préparer le renouvellement sans laisser de zone grise
- Questions fréquentes
L'essentiel à retenir
- La responsabilité civile est obligatoire, mais elle ne rembourse ni les dommages au véhicule assuré ni les blessures du conducteur responsable.
- Choisissez les garanties dommages selon la valeur du véhicule, son usage et le coût de son immobilisation.
- La garantie du conducteur et la couverture des outils ou marchandises doivent être vérifiées séparément.
- Pour un véhicule en LLD, examinez les exigences du loueur et le risque de perte financière en cas de vol ou de destruction.
Les garanties d’une assurance flotte automobile se choisissent véhicule par véhicule, selon sa valeur, son usage, son financement et ce qu’il transporte. Un fourgon de chantier de 9 ans, une berline récente en LLD et un véhicule d’intervention ne supportent pas les mêmes risques.
La responsabilité civile reste le socle obligatoire. Pour le reste, il faut arbitrer : dommages, vol, bris de glace, assistance, protection du conducteur, outillage et marchandises. Une formule identique pour tout le parc est parfois plus simple à gérer, mais elle peut laisser certains risques mal couverts ou faire payer des garanties peu utiles sur des véhicules anciens.
La responsabilité civile protège les tiers, pas votre véhicule
La responsabilité civile circulation est la seule garantie obligatoire pour faire circuler un véhicule. Elle indemnise les tiers pour les dommages corporels et matériels dont le véhicule assuré est responsable. Elle ne prend pas en charge la réparation de ce véhicule, ni les blessures du conducteur responsable au titre de cette garantie.
Un accrochage responsable avec un poteau peut donc laisser la facture de carrosserie à la charge de l’entreprise si elle n’a souscrit aucune garantie dommages. De même, si un salarié est blessé au volant, la responsabilité civile ne remplace pas une protection corporelle du conducteur. La présentation de l’assurance flotte automobile permet de situer ce socle dans le fonctionnement global d’un contrat de parc.
L’usage déclaré doit correspondre aux trajets réels
Un véhicule utilisé pour des interventions quotidiennes n’a pas le même usage qu’une voiture réservée aux déplacements occasionnels. Les contrats emploient des termes différents, par exemple « affaires », « tournées » ou « tous déplacements ». Décrivez les trajets, les conducteurs et le kilométrage sans minimiser l’activité : une fausse déclaration intentionnelle peut entraîner la nullité du contrat, et une déclaration inexacte non intentionnelle peut réduire l’indemnité.
Conducteurs habituels et occasionnels
Précisez si les véhicules sont conduits par une équipe stable, par plusieurs salariés ou par des intérimaires. Demandez comment le contrat traite les conducteurs autorisés, les jeunes permis et les prêts ponctuels. Le cas classique : l’entreprise pense que « tout salarié est couvert », mais découvre après un sinistre que certaines conditions de conduite ou d’usage n’étaient pas remplies.
Dommages, vol et bris de glace : la valeur guide le choix
Une assurance flotte tous risques peut couvrir les dommages au véhicule assuré, y compris lorsque le conducteur est responsable, selon les conditions et exclusions du contrat. L’expression ne désigne toutefois pas partout le même périmètre. Comparez les garanties et les franchises, pas seulement le nom de la formule.
Pour un véhicule ancien, rapprochez la valeur d’indemnisation en cas de perte totale de la franchise et du coût probable des réparations. Si une réparation importante approche la valeur du véhicule, une couverture dommages étendue peut être moins intéressante. Pour un véhicule récent ou difficile à remplacer, l’écart de prime peut se justifier par la réduction du risque financier.
Vol et incendie : vérifiez les conditions concrètes
Les garanties vol et incendie sont souvent déterminantes pour les utilitaires qui stationnent sur chantier ou transportent du matériel. Lisez les exigences relatives au verrouillage, aux clés, au lieu de stationnement et aux protections déclarées. Les conditions varient selon les contrats. Vérifiez aussi si l’indemnisation porte sur le véhicule seul : les outils laissés à l’intérieur ne sont pas automatiquement couverts.
Bris de glace et événements climatiques
Pour le bris de glace flotte, demandez quels éléments sont concernés : pare-brise, vitres latérales, lunette arrière, toit vitré ou autres surfaces. Les rétroviseurs, optiques et équipements spéciaux peuvent relever d’autres dispositions. Les événements climatiques, eux, peuvent donner lieu à des garanties ou conditions spécifiques. Regardez la franchise, les limites d’indemnisation et les justificatifs attendus après le sinistre.
La franchise compte autant que la garantie
Une franchise élevée peut rendre une garantie peu utile pour les sinistres fréquents et de faible montant. À l’inverse, supprimer toute franchise peut renchérir la cotisation sur l’ensemble du parc. Examinez les franchises par type de dommage, et non une seule ligne globale : bris de glace, vol et dommages accidentels peuvent être traités différemment.
| Catégorie | Garanties à examiner | Point de contrôle | À éviter |
|---|---|---|---|
| Utilitaire ancien | RC, vol, incendie, dommages | Valeur et franchise | Assurer tous risques par réflexe |
| Fourgon de chantier | Dommages, vol, assistance | Outillage et stationnement | Confondre contenu et véhicule |
| Véhicule récent en LLD | Dommages, perte financière | Exigences du loueur | Oublier le solde dû |
| Berline de direction | Dommages, bris de glace | Valeur et remplacement | Négliger l’immobilisation |
| Véhicule partagé | Conducteur, assistance | Qui peut conduire ? | Laisser l’usage imprécis |
Les garanties, exclusions et franchises varient d’un contrat à l’autre : vérifiez les conditions particulières pour chaque véhicule.
Conducteur et immobilisation : les garanties qui protègent l’activité
La garantie du conducteur flotte protège le salarié blessé au volant, que sa responsabilité soit engagée ou non, selon les critères et limites du contrat. Elle peut prévoir une indemnisation en cas d’incapacité permanente ou de décès. Vérifiez les plafonds, le seuil éventuel d’intervention, les exclusions et les conducteurs auxquels la garantie s’applique. Une formule qui protège correctement le véhicule peut laisser le conducteur insuffisamment couvert.
La garantie corporelle ne se confond pas avec la réparation du véhicule ni avec les régimes liés aux accidents du travail. Elle constitue une protection d’assurance complémentaire, dont les modalités doivent être lues dans la notice.
Assistance flotte : partez des contraintes de terrain
Une assistance utile dépend des horaires, des distances parcourues et de la possibilité de poursuivre une intervention sans le véhicule. Regardez si le dépannage intervient dès le domicile ou seulement au-delà d’une certaine distance, si le remorquage est limité et si le véhicule peut être pris en charge en cas de panne comme après un accident. Pour un utilitaire aménagé, vérifiez aussi si le poids et les dimensions compliquent le dépannage.
Véhicule de remplacement et perte d’exploitation
Le véhicule de remplacement n’est pas toujours inclus, et sa catégorie ou sa durée peut être plafonnée. Un utilitaire de tourisme ne remplace pas nécessairement un fourgon équipé pour transporter du matériel. Quant à la perte d’exploitation, elle n’est pas automatiquement couverte par l’assurance automobile : étudiez les garanties d’assurance de l’entreprise et les conditions de déclenchement. Le coût d’une journée d’immobilisation peut dépasser celui d’une réparation mineure.
Outillage, marchandises et véhicules en LLD : séparer les risques
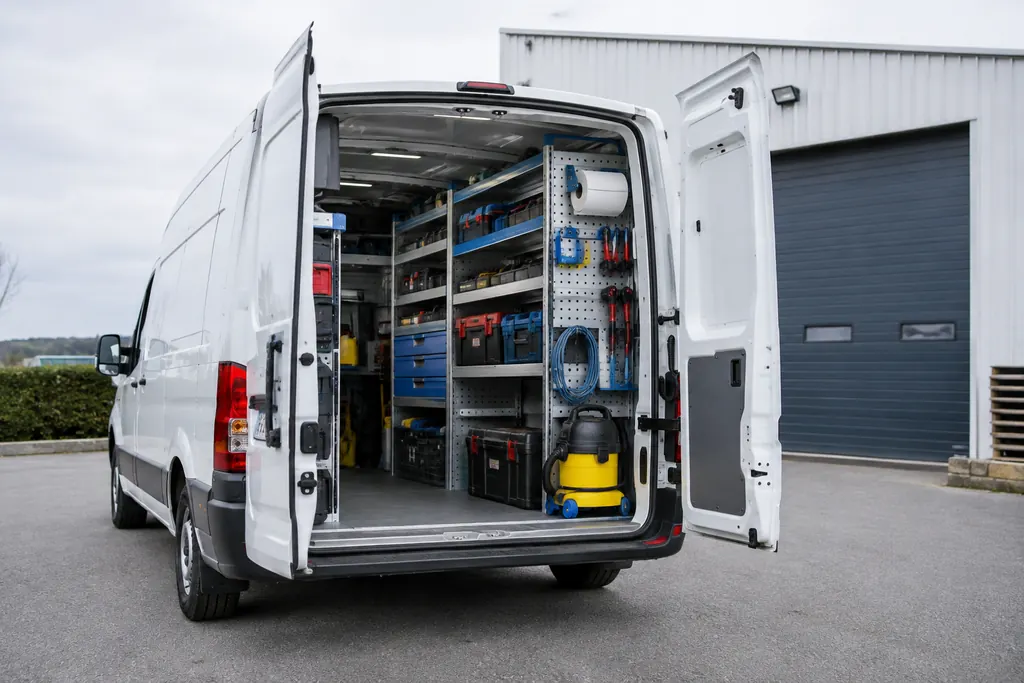
La garantie du véhicule ne couvre pas automatiquement ce qui se trouve à bord. Une étagère fixée, un aménagement intérieur, des outils transportés et des marchandises peuvent relever de garanties différentes. Déclarez les aménagements permanents et leur valeur, puis demandez explicitement comment sont assurés les biens mobiles, pendant le transport comme lors d’un arrêt sur chantier.
Pour les marchandises, la responsabilité du transporteur et l’assurance de la valeur des biens ne sont pas la même chose. L’une intervient dans les limites de responsabilité applicables, l’autre vise la marchandise selon les conditions prévues. Le détail est présenté dans notre page sur l’assurance des marchandises transportées.
La perte financière en LLD mérite un calcul
Un loueur impose souvent une assurance dommages dans le contrat de location, mais ce n’est pas une obligation légale : seule la responsabilité civile l’est. En cas de vol ou de destruction, l’indemnité automobile peut être inférieure au solde réclamé au titre du contrat. Une garantie perte financière peut couvrir tout ou partie de cet écart, selon son plafond et ses exclusions.
Comparez cette garantie avec la valeur à neuf éventuellement prévue. Les deux dispositifs peuvent se recouper et une double indemnisation n’est généralement pas prévue. Une assurance auto complémentaire peut aussi inclure ce type de protection ; lisez sa notice avant de la cumuler avec les garanties du loueur.
Un tableau de départ, à ajuster au contrat
Cette grille aide à poser les bonnes questions, mais ne remplace pas les conditions particulières et les notices de garanties. L’âge seul ne décide pas : une fourgonnette ancienne très utilisée peut rester plus sensible à l’immobilisation qu’une voiture récente peu sollicitée.
Exemple fictif : sept véhicules, trois niveaux de besoin
Prenons une entreprise de plomberie qui fait rouler sept véhicules : quatre fourgons achetés, âgés de 8 à 9 ans, un utilitaire de 2 ans en LLD, une berline de direction de 18 mois également en LLD et une petite voiture partagée entre les techniciens. Les quatre anciens fourgons transportent régulièrement des outils et stationnent parfois près des chantiers.
Après inventaire, l’entreprise estime que deux fourgons ont une valeur de remplacement modeste, mais qu’une immobilisation désorganiserait les interventions. Elle conserve donc une protection adaptée aux dommages les plus lourds et compare les franchises, tout en étudiant séparément l’assistance et le véhicule de remplacement. Pour les deux véhicules en LLD, elle vérifie les obligations contractuelles, les garanties dommages exigées et l’écart possible entre indemnité et sommes restant dues.
Le point qui change le plus l’analyse concerne le contenu : les outils présents dans les fourgons représentent, dans cet exemple fictif, plusieurs milliers d’euros, sans être automatiquement couverts par la garantie automobile. L’entreprise fait préciser les montants assurés pour l’outillage et les aménagements, puis vérifie les conditions de stationnement. Elle examine aussi la garantie du conducteur pour les salariés qui utilisent les sept véhicules. Le résultat n’est pas une formule unique, mais une couverture cohérente avec chaque catégorie.
On voit souvent des parcs où le bris de glace est souscrit partout par habitude, tandis que la garantie corporelle ou les équipements restent mal documentés. Un inventaire des risques révèle parfois de meilleurs arbitrages qu’une simple comparaison de niveaux « tiers » et « tous risques ».
Préparer le renouvellement sans laisser de zone grise
Avant l’échéance, rassemblez une liste à jour des véhicules : immatriculation, valeur estimée, année, usage, kilométrage, financement, conducteurs et équipements installés. Ajoutez les biens transportés, leur valeur maximale habituelle et les lieux de stationnement. Pour les véhicules en LLD, gardez à portée le contrat de location et le décompte des garanties exigées.
Demandez ensuite une présentation distincte des garanties et franchises par catégorie, même si le contrat fonctionne avec une formule commune. Faites préciser les plafonds de la garantie du conducteur, les limites de l’assistance, la durée et le type du véhicule de remplacement, ainsi que les conditions d’indemnisation en cas de vol ou de destruction. Une lecture suivie du contrat flotte et de ses conditions aide à repérer les écarts entre ce qui est prévu et les usages réels.
Préparez aussi l’historique des sinistres demandé au renouvellement. Les assureurs apprécient souvent la sinistralité du parc sur plusieurs exercices, mais les pièces et périodes réclamées dépendent du contrat. Comparez les devis sur un périmètre identique, franchises comprises, et signalez toute évolution importante d’usage. Vous pouvez demander des devis pour comparer les garanties de votre parc en transmettant ces éléments, sans présumer du niveau de couverture qui sera proposé.
Les questions à poser avant de signer
- La garantie du conducteur couvre-t-elle tous les salariés autorisés, y compris les conducteurs occasionnels ?
- Quels biens sont couverts dans un utilitaire, et quelles conditions s’appliquent au stationnement ?
- Le véhicule de remplacement est-il adapté à l’activité et disponible en cas de panne ?
- Pour une LLD, la perte financière complète-t-elle réellement l’indemnité automobile, et jusqu’à quel plafond ?
- Les franchises sont-elles différentes selon le vol, le bris de glace et les dommages accidentels ?
Faites consigner les réponses dans les documents contractuels ou dans un écrit rattaché au dossier. C’est plus sûr qu’une explication orale au moment du renouvellement.
Questions fréquentes
L’assurance tous risques est-elle obligatoire pour une flotte automobile ?
Non. La loi impose la responsabilité civile pour faire circuler un véhicule, pas une couverture tous risques. En revanche, un contrat de LLD peut exiger des garanties dommages. Pour les véhicules achetés, la décision dépend notamment de leur valeur, de leur usage, des franchises et de la capacité de l’entreprise à supporter une réparation ou une perte totale.
La garantie du conducteur couvre-t-elle automatiquement tous les salariés ?
Pas nécessairement dans les mêmes conditions. Le contrat peut encadrer les personnes autorisées à conduire, les usages ou certaines situations particulières. Demandez si la garantie s’applique aux conducteurs habituels et occasionnels, et examinez ses plafonds, son éventuel seuil d’intervention et ses exclusions. La seule responsabilité civile du véhicule ne remplace pas cette protection corporelle.
Le bris de glace flotte inclut-il les rétroviseurs et les phares ?
La définition dépend du contrat. Certains éléments vitrés peuvent être inclus, tandis que les optiques, rétroviseurs ou toits vitrés peuvent relever d’une garantie distincte ou d’une limite spécifique. Avant de comparer les franchises, demandez la liste exacte des éléments pris en charge et vérifiez si les véhicules aménagés ou équipés de vitrages particuliers sont traités différemment.
Les outils transportés dans un utilitaire sont-ils couverts par l’assurance auto ?
Ils ne le sont pas automatiquement. L’assurance automobile porte d’abord sur la circulation et les dommages au véhicule. L’outillage, les marchandises et les aménagements peuvent nécessiter des garanties séparées, avec des plafonds et des conditions propres, notamment pour le vol dans un véhicule stationné. Décrivez la valeur maximale transportée et les lieux habituels de stationnement.
À quoi sert la garantie perte financière pour un véhicule en LLD ?
Après un vol ou une destruction, l’indemnité de l’assurance auto peut ne pas suffire à solder les sommes dues au loueur. La garantie perte financière vise à prendre en charge tout ou partie de cet écart, selon ses limites et exclusions. Vérifiez d’abord les garanties déjà prévues par le contrat de location et l’éventuelle couverture en valeur à neuf.