Sommaire de la page
- Quels professionnels assurent une flotte deux-roues ?
- Contrat dédié ou flotte mixte : choisissez selon l’organisation
- Vol : l’antivol et le stationnement pèsent dans le contrat
- Le pilote et son équipement ne sont pas couverts d’office
- Tarification : l’activité et l’historique du parc comptent
- Préparer le dossier et comparer les propositions
- Questions fréquentes
L'essentiel à retenir
- Déclarez l’usage réel de chaque deux-roues, notamment la livraison et les trajets fréquents.
- Vérifiez les exigences d’antivol et de stationnement nocturne dans les conditions du contrat.
- La responsabilité civile ne couvre pas à elle seule les dommages corporels du pilote ni ses équipements.
- Un contrat mixte n’inclut pas automatiquement les motos : chaque véhicule doit être expressément déclaré.
L’assurance flotte moto permet de couvrir plusieurs motos et scooters professionnels dans un contrat unique lorsque l’assureur accepte l’activité, les conducteurs et les conditions de stationnement. La responsabilité civile est obligatoire pour faire circuler chaque véhicule ; les dommages au deux-roues, le vol et la protection du pilote relèvent de garanties complémentaires.
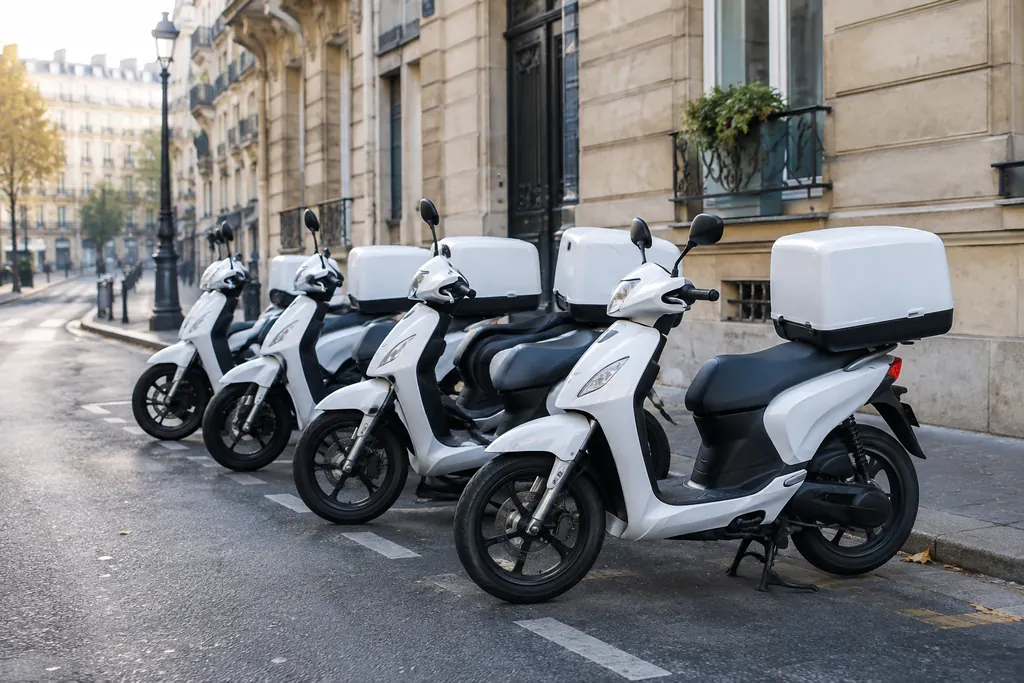
Le risque ne se présente pas de la même façon pour un scooter de livraison stationné dans la rue chaque nuit et une moto d’intervention rangée dans un garage fermé. Cette différence compte au devis, puis au moment d’un sinistre. Le contrat doit décrire les usages réels, sans oublier les conducteurs occasionnels et les accessoires utilisés au travail.
Quels professionnels assurent une flotte deux-roues ?
Les demandes les plus fréquentes viennent des entreprises de livraison, des artisans qui interviennent en centre-ville, des services de maintenance, des collectivités et des loueurs. Un parc peut compter quelques scooters de tournée ou plusieurs dizaines de motos utilisées par des équipes différentes. Le besoin existe aussi pour une entreprise qui met un deux-roues à disposition d’un salarié afin de réduire ses temps de déplacement en zone urbaine.
L’usage professionnel change l’analyse du risque
Un scooter utilisé pour des déplacements ponctuels n’a pas le même profil qu’un véhicule roulant toute la journée, avec des arrêts fréquents et des livraisons à horaires fixes. Précisez le kilométrage annuel estimé, les secteurs parcourus, la nature des déplacements et la présence éventuelle de marchandises ou d’équipements. Pour une assurance flotte automobile d’entreprise, les modalités de regroupement et de gestion varient selon les contrats : demandez explicitement comment les motos sont intégrées.
Les conducteurs doivent être identifiables
Indiquez si les véhicules sont attribués à une personne ou partagés entre plusieurs salariés. Dans ce second cas, l’assureur peut demander des précisions sur les conducteurs, leur expérience ou les règles internes d’utilisation. Une formule déclarant un conducteur unique alors que le scooter passe de main en main crée un décalage entre le risque présenté et l’usage réel.
Contrat dédié ou flotte mixte : choisissez selon l’organisation
Un contrat dédié aux deux-roues permet de traiter séparément leurs usages, leurs franchises et leurs conditions de vol. Il peut être plus lisible lorsque le parc est composé surtout de motos ou de scooters. Une flotte mixte, qui regroupe par exemple voitures, utilitaires et deux-roues, peut simplifier le suivi administratif, mais elle ne garantit pas que les motos bénéficient des mêmes garanties que les autres véhicules.
Ce qu’il faut faire confirmer par écrit
Vérifiez que chaque catégorie de véhicule est acceptée et que l’usage déclaré couvre bien les livraisons, les tournées ou les interventions. Demandez si les entrées et sorties se déclarent en cours d’année, comment les primes sont ajustées et quelles pièces fournir après l’ajout d’un scooter. Les seuils commerciaux d’accès à une formule flotte varient selon les assureurs, généralement autour de 3 à 5 véhicules pour les offres de flotte, mais l’éligibilité des motos reste à confirmer au cas par cas.
Un particulier possédant plusieurs motos peut aussi demander un regroupement, dans le cadre d’une offre commerciale. Cela ne signifie pas automatiquement une baisse de coût ni des garanties identiques pour tous les véhicules. Les règles et les conducteurs habituels méritent d’être examinés séparément, comme pour une assurance flotte pour un particulier.
Vol : l’antivol et le stationnement pèsent dans le contrat
Les motos et scooters sont particulièrement exposés au vol, notamment lorsqu’ils restent dehors après les tournées. Les conditions peuvent prévoir un antivol agréé ou homologué, parfois pour chaque véhicule, ainsi qu’une exigence de stationnement dans un local fermé pendant la nuit. Les formulations et les niveaux de protection demandés diffèrent : ne vous contentez pas de la mention « garantie vol » sur un résumé commercial.
Les questions à poser avant la souscription
Demandez quel dispositif est accepté, s’il doit être attaché à un point fixe et si les clés doivent être conservées séparément. Faites préciser les horaires ou les lieux concernés par les obligations de stationnement. Si les scooters restent régulièrement sur la voie publique, dites-le dès le départ. Vérifiez aussi si la garantie s’applique quand l’antivol n’a pas été forcé ou quand le véhicule se trouvait sur un site temporaire.
Le cas classique : une société pense être protégée parce qu’elle a choisi une garantie vol, puis découvre qu’une condition de prévention ou de stationnement figurait dans les clauses. Gardez les factures des antivols et consignez les règles de rangement dans les consignes remises aux salariés. Pour les équipes qui roulent beaucoup, la prévention du risque routier professionnel peut aussi intégrer la sécurisation des véhicules à l’arrêt.
Le pilote et son équipement ne sont pas couverts d’office
La responsabilité civile obligatoire indemnise les dommages causés aux tiers, mais elle ne suffit pas à protéger le conducteur qui se blesse dans un accident dont il est responsable. Une garantie corporelle du conducteur peut prévoir une indemnisation selon les conditions du contrat, avec des seuils, plafonds et exclusions à examiner. Les montants et les modes de calcul ne sont pas uniformes d’un contrat à l’autre.
Casque, vêtements et matériel de livraison
Une garantie complémentaire peut couvrir certains équipements du pilote, par exemple le casque ou les vêtements de protection, dans la limite de plafonds et de franchises définis. Ne supposez pas que le blouson, le téléphone fixé au guidon, le top case ou le sac de livraison sont inclus. Demandez la liste des biens couverts, les justificatifs requis et la façon dont la vétusté est appliquée.
Pour un scooter utilisé par plusieurs salariés, vérifiez qui peut bénéficier de la garantie corporelle et si les équipements doivent être attribués nominativement. Une protection adaptée au véhicule ne remplace pas les consignes de conduite, l’entretien ni la formation des utilisateurs.
Tarification : l’activité et l’historique du parc comptent
Le nombre de véhicules ne suffit pas à expliquer une prime. L’assureur peut tenir compte de la puissance et de la valeur des motos, du kilométrage, de la zone de circulation, du stationnement, des conducteurs et des garanties choisies. Pour un contrat flotte, la sinistralité de l’ensemble du parc peut aussi être examinée sur plusieurs exercices, souvent trois à cinq ans selon les pratiques de marché. Une fréquence élevée de vols ou d’accidents peut peser au renouvellement, entraîner des franchises plus fortes ou compliquer la recherche d’un contrat.
Exemple fictif : huit scooters de livraison
Une entreprise de livraison urbaine exploite huit scooters et deux voitures de service. Les scooters roulent chaque jour, sont partagés entre des salariés et restent parfois dehors après la fermeture. Au renouvellement, l’assureur demande le détail des conducteurs, les lieux de stationnement et le relevé des sinistres des dernières années. L’entreprise distingue alors les scooters rangés dans son dépôt de ceux confiés à des équipes de soirée, puis compare une offre dédiée et une offre mixte. Elle fait également préciser les conditions de vol avant de décider où sécuriser son parc.
Ce travail ne garantit pas une baisse de prime. Il permet en revanche de comparer des propositions portant sur le même usage et de repérer les franchises ou exclusions qui changeraient réellement la facture après un sinistre.
Préparer le dossier et comparer les propositions
Un dossier précis évite les allers-retours et les hypothèses prises à la place de l’entreprise. Rassemblez la liste des deux-roues avec leur immatriculation, leur date de mise en circulation, leur valeur et leur mode de financement. Ajoutez les usages, les kilométrages estimés, les conducteurs concernés, les lieux de stationnement de jour et de nuit, ainsi que l’historique des sinistres disponible.
Les points à faire figurer dans la demande
Comparez à garanties équivalentes : responsabilité civile, dommages au véhicule, vol, garantie corporelle du pilote et protection des équipements. Faites préciser les franchises, les plafonds, les conditions de prêt du scooter et la procédure pour déclarer un nouveau véhicule. Si une location longue durée ou un crédit est en cours, vérifiez les exigences prévues au financement et les garanties éventuellement déjà souscrites.
Prévoyez la consultation quelques semaines avant l’échéance, le temps d’obtenir les documents et de clarifier les conditions de stationnement. Vous pouvez ensuite demander une comparaison de devis pour votre parc en transmettant les mêmes informations à chaque interlocuteur, sans vous limiter au montant affiché.
Questions fréquentes
Combien de motos faut-il pour souscrire une assurance flotte moto ?
Il n’existe pas de seuil commercial identique chez tous les assureurs pour une flotte de motos. Certaines offres acceptent quelques véhicules, d’autres demandent un parc plus important ou une activité précise. Le mieux est de décrire le nombre de deux-roues, leur usage et leurs conducteurs : un seuil annoncé pour une flotte automobile ne garantit pas que les motos seront acceptées dans les mêmes conditions.
Un scooter de livraison doit-il être assuré pour cet usage précis ?
Oui, l’usage déclaré doit correspondre à l’activité réelle. Un scooter employé pour des livraisons peut circuler davantage et être utilisé dans des conditions différentes d’un véhicule réservé à des déplacements occasionnels. Signalez les horaires, les zones couvertes et le partage éventuel entre salariés. Les garanties et exclusions applicables doivent être vérifiées dans les conditions particulières.
L’assurance flotte moto couvre-t-elle automatiquement le vol ?
Non. La responsabilité civile obligatoire ne couvre pas le vol de votre propre moto. Il faut vérifier qu’une garantie vol est souscrite et lire ses conditions : antivol demandé, stationnement, circonstances prises en charge, franchise et justificatifs. La simple présence d’une garantie sur un devis ne permet pas de connaître toutes ces exigences, qui figurent dans les documents contractuels.
Les équipements du pilote sont-ils indemnisés après un accident ?
Pas nécessairement. La couverture du casque, des vêtements de protection et des accessoires dépend des garanties choisies et des plafonds prévus. La garantie corporelle du conducteur est distincte : elle concerne les blessures du pilote, selon ses conditions propres. Demandez également si les équipements de livraison ou les objets appartenant aux salariés sont couverts, car ils peuvent relever d’autres garanties.
Peut-on assurer plusieurs motos personnelles dans un contrat unique ?
Un particulier peut demander une offre regroupant plusieurs véhicules, y compris des motos, si un assureur la propose. Le regroupement n’est pas automatiquement moins cher et ne signifie pas que chaque véhicule bénéficie des mêmes garanties. Comparez les franchises, les conducteurs habituels et le traitement des sinistres, puis vérifiez les conditions particulières pour chaque moto.