Sommaire de la page
- Une offre multi-véhicules n'est pas toujours une flotte
- Les foyers avec trois véhicules ou plus ont le plus à comparer
- Le prix se juge sur le coût total, pas sur la remise affichée
- Le bonus-malus peut rester individuel ou évoluer avec le parc
- Les garanties et les usages doivent rester adaptés à chaque voiture
- Avant le regroupement, préparez une comparaison exploitable
- Questions fréquentes
L'essentiel à retenir
- Un particulier peut regrouper plusieurs véhicules, mais cela ne garantit pas une baisse de cotisation.
- Le seuil légal permettant une clause de bonus-malus différente concerne plus de trois véhicules appartenant au même propriétaire.
- Vérifiez si le contrat conserve un bonus-malus par voiture ou tient compte de la sinistralité de l'ensemble.
- Comparez le coût annuel, les franchises et les garanties à périmètre identique.
Oui, un particulier peut regrouper plusieurs véhicules dans un contrat unique, mais cette formule n'est pas automatiquement une assurance flotte professionnelle ni moins chère.
Les assureurs proposent parfois un contrat multi-véhicules ou une remise lorsque plusieurs contrats sont souscrits au même endroit. Les règles de bonus, les franchises et les garanties peuvent toutefois différer. Le bon calcul consiste à comparer le coût total du foyer, pas seulement le montant affiché sur le devis regroupé.
Une offre multi-véhicules n'est pas toujours une flotte
Pour un particulier, le mot « flotte » désigne souvent une offre commerciale qui regroupe plusieurs véhicules sous un contrat ou une gestion commune. Le terme ne suffit pas à connaître le mode de calcul de la prime : les conditions peuvent garder un bonus-malus propre à chaque voiture, ou retenir une clause différente pour l'ensemble du parc.
La distinction compte. Une remise multi-contrats peut simplement réduire la cotisation de plusieurs polices séparées, sans changer les règles de bonus ni les échéances. Un contrat multi-véhicules centralise davantage la gestion, mais ses garanties et sa tarification dépendent de ses conditions particulières. Pour comprendre le fonctionnement d'une assurance flotte automobile au sens professionnel, il faut donc distinguer ces offres familiales des contrats conçus pour les entreprises.
Le seuil réglementaire ne fixe pas l'offre commerciale
Le Code des assurances prévoit une possibilité de clause de réduction-majoration différente pour les contrats garantissant plus de trois véhicules appartenant à un même propriétaire. C'est une faculté, pas une obligation imposée à l'assureur. Dans les offres commerciales, les seuils varient : certains regroupements sont proposés dès deux véhicules, tandis que d'autres demandent généralement trois à cinq véhicules.
Remise ou contrat unique : demandez ce qui change
Une baisse liée au regroupement peut être une simple remise de fidélité, sans mutualisation des sinistres. À l'inverse, une clause de parc peut faire dépendre une partie du tarif des résultats de l'ensemble. Demandez le nom exact de la formule, le nombre de contrats émis et la règle appliquée au bonus de chaque véhicule.
Contrats séparés ou formule multi-véhicules ?
Contrats séparés
- Le bonus-malus est généralement suivi par véhicule.
- Les garanties peuvent être adaptées contrat par contrat.
- Plusieurs échéances et démarches peuvent être à gérer.
Contrat multi-véhicules
- La gestion des véhicules peut être centralisée.
- Une remise est possible, mais elle n'est pas automatique.
- La clause peut modifier le traitement des sinistres et des bonus.
Les foyers avec trois véhicules ou plus ont le plus à comparer
Le regroupement mérite une comparaison lorsque le foyer possède plusieurs voitures, que les conducteurs et les usages sont bien identifiés, et que la gestion de plusieurs échéances devient lourde. Les familles avec trois véhicules ou plus, les collectionneurs et les foyers comptant un jeune conducteur peuvent avoir intérêt à demander une proposition commune. Cela ne veut pas dire qu'ils doivent accepter.
Pour une seule voiture et un véhicule secondaire peu utilisé, une police séparée peut rester plus lisible. C'est aussi souvent le cas si une voiture de collection doit être couverte selon des conditions particulières de circulation, de kilométrage ou de stationnement. Le regroupement ne remplace pas ces conditions spécifiques.
Le jeune conducteur complique parfois le calcul
Un contrat commun peut simplifier la déclaration des conducteurs, mais il ne fait pas disparaître la surprime ou les franchises applicables au jeune conducteur. Vérifiez sur quel véhicule il est déclaré comme conducteur principal ou secondaire, et si la franchise diffère en cas de sinistre. Une offre qui paraît avantageuse au total peut devenir moins intéressante si les conditions de conduite sont trop restrictives.
Cas type : trois voitures, deux générations de conducteurs
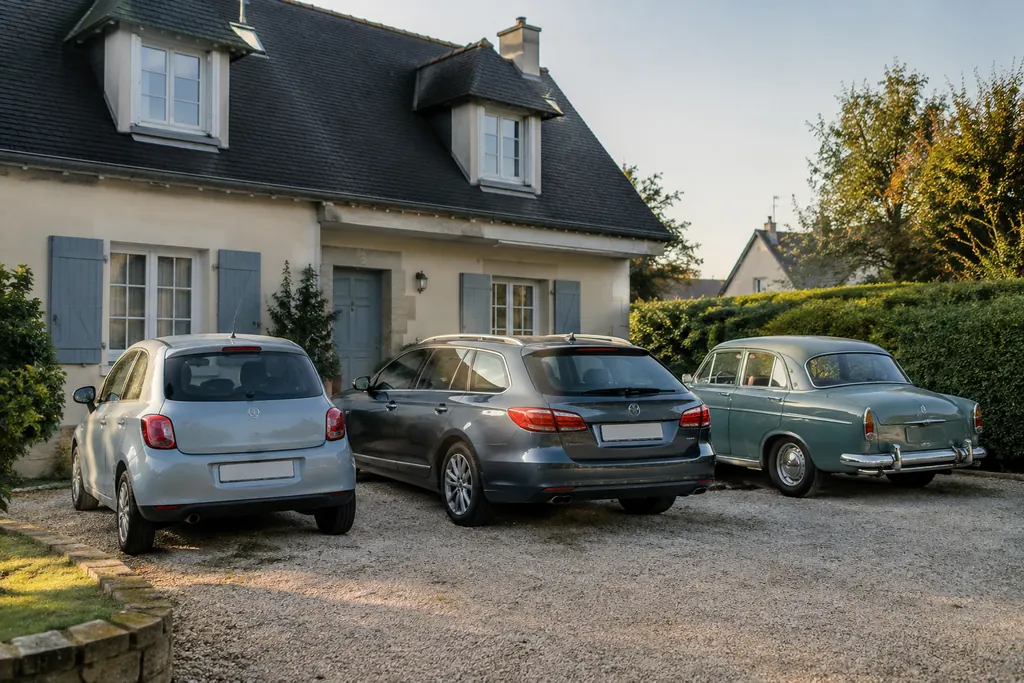
Exemple fictif : une famille possède une citadine, un break et une ancienne voiture de collection. Les deux parents ont un bonus établi ; leur enfant de 19 ans conduit principalement la citadine. Le devis séparé, garanties comparables, revient à 2 400 € par an. Une proposition regroupée affiche 2 280 €, mais prévoit une franchise jeune conducteur supérieure de 200 € et limite l'usage de la voiture ancienne. Les 120 € d'écart ne suffisent pas à trancher : le foyer doit vérifier les franchises, l'usage autorisé et le traitement du bonus après un accident.
Le prix se juge sur le coût total, pas sur la remise affichée
Il n'existe pas de tarif national de l'assurance flotte pour particulier. La cotisation dépend notamment des modèles et de leur valeur, des garanties, du lieu de stationnement, des kilomètres parcourus, des conducteurs déclarés et de l'historique de sinistres. Une voiture puissante, un jeune conducteur ou une couverture dommages étendue peuvent peser davantage que le nombre de véhicules regroupés.
Pour donner un ordre de grandeur de calcul, et non un barème de marché : si trois contrats séparés coûtent ensemble 3 000 € par an, une offre réellement inférieure de 5 % représenterait 150 € d'économie annuelle ; à 10 %, ce serait 300 €. Ces écarts sont des hypothèses de comparaison, pas une remise que l'assureur est tenu d'accorder. Les prix varient fortement selon le dossier.
Comparez le tarif assurance flotte automobile à garanties, plafonds et franchises équivalents. Regardez aussi les frais éventuels, la valeur retenue pour les véhicules et le coût d'une voiture de remplacement. Une prime plus basse avec une franchise majorée peut faire perdre l'économie au premier sinistre. Les facteurs qui construisent un tarif sont détaillés dans notre page sur la tarification d'une assurance flotte.
Additionnez les cotisations et les franchises
Reprenez les primes annuelles de toutes les voitures, puis comparez-les au devis regroupé. Pour chaque véhicule, notez les franchises en responsabilité civile, dommages, vol et bris de glace lorsqu'elles s'appliquent. Demandez aussi si une remise concerne toute la prime ou seulement certaines garanties. La différence annoncée peut être calculée sur une base limitée.
Le bonus-malus peut rester individuel ou évoluer avec le parc
Dans une formule classique, chaque véhicule conserve son coefficient de réduction-majoration. Un conducteur avec un bon bonus ne perd donc pas automatiquement son historique parce que les voitures sont gérées ensemble. Pour un véhicule remplacé ou ajouté, le coefficient acquis peut être transféré si les conducteurs habituels restent les mêmes.
Au-delà de trois véhicules appartenant au même propriétaire, le contrat peut prévoir une clause différente du bonus-malus standard. La prime peut alors tenir compte davantage de la sinistralité de l'ensemble. Si un seul conducteur provoque un accident, les conséquences sur le tarif global dépendront de la clause, et non d'une règle identique chez tous les assureurs. Demandez par écrit comment les sinistres responsables sont imputés et comment chaque conducteur récupère son historique à la sortie du contrat.
Le cas classique à surveiller : un conducteur expérimenté a un bonus favorable, tandis qu'un autre vient d'obtenir son permis. Si l'offre mutualise le risque, le premier peut contribuer indirectement à l'équilibre du groupe sans que son propre coefficient individuel soit nécessairement modifié. Ce sont deux mécanismes distincts. Vérifiez les deux.
Obtenez les règles de sortie avant de signer
Demandez quels documents seront remis en cas de résiliation : relevés d'informations individuels, historique du parc ou pièces différentes selon le contrat. Les modalités varient. Une personne physique peut en principe résilier son contrat d'assurance auto à tout moment après un an, mais mieux vaut vérifier qui effectue les démarches et à quelle date les nouvelles garanties prennent effet.
Les garanties et les usages doivent rester adaptés à chaque voiture
Regrouper les véhicules n'oblige pas à leur appliquer les mêmes garanties. Une voiture récente financée peut nécessiter une couverture dommages plus étendue qu'une ancienne citadine. Une voiture de collection peut être soumise à des conditions d'usage distinctes. Vérifiez que le contrat permet bien de choisir les garanties véhicule par véhicule, et que les conducteurs habituels sont tous déclarés.
Contrôlez aussi les plafonds et les exclusions : prêt du volant, déplacements à l'étranger, usage professionnel ponctuel, kilométrage limité, accessoires ou contenu transporté. Un véhicule utilisé pour les trajets domicile-travail ou pour des déplacements liés à une activité doit être déclaré selon l'usage demandé par le contrat. Une déclaration inexacte peut avoir des conséquences sur l'indemnisation.
Pour un foyer possédant aussi plusieurs deux-roues, demandez s'ils peuvent être ajoutés ou s'ils relèvent d'un contrat distinct. Les conditions d'une assurance regroupant plusieurs motos ne sont pas nécessairement celles des voitures familiales.
Avant le regroupement, préparez une comparaison exploitable
Rassemblez les immatriculations, les caractéristiques de chaque voiture, les kilométrages annuels, les lieux de stationnement et l'identité des conducteurs habituels. Ajoutez les relevés d'informations disponibles et les dates d'échéance des contrats actuels. Signalez les sinistres récents sans attendre que l'assureur les découvre pendant l'étude du dossier.
Posez ensuite des questions précises : le bonus reste-t-il individuel ? Un sinistre sur une voiture modifie-t-il la prime des autres ? Les franchises changent-elles selon le conducteur ? Les voitures peuvent-elles avoir des garanties différentes ? Quels documents seront fournis lors d'une résiliation ? La réponse écrite à ces points vaut mieux qu'une promesse générale de remise.
Comparez les propositions avant les échéances de vos contrats, en prévoyant le temps nécessaire pour vérifier les conditions et organiser les résiliations. Si vous sollicitez plusieurs offres, transmettez les mêmes informations et retenez des garanties comparables. Vous pouvez aussi demander des devis d'assurance pour mettre les propositions en regard, sans présumer du prix qui vous sera proposé.
Une décision simple à prendre
Le regroupement est intéressant si le coût annuel baisse à garanties proches, si les règles de bonus restent compréhensibles et si les franchises correspondent à votre capacité à payer après un accident. Si l'économie repose sur une couverture moins large ou sur une mutualisation mal expliquée, gardez les contrats séparés ou demandez une autre formule.
Questions fréquentes
À partir de combien de voitures un particulier peut-il demander une assurance flotte ?
Les offres commerciales n'ont pas toutes le même seuil. Certaines acceptent un regroupement dès deux véhicules, d'autres demandent plutôt trois à cinq voitures. Le cadre réglementaire prévoit une possibilité de clause de bonus-malus différente au-delà de trois véhicules appartenant au même propriétaire, mais cela ne contraint pas l'assureur à proposer cette formule.
Est-ce moins cher d'assurer plusieurs voitures dans un seul contrat ?
Pas nécessairement. Le regroupement peut ouvrir droit à une remise, mais le prix dépend aussi des véhicules, des conducteurs, des garanties et des franchises. Comparez le total annuel des contrats actuels avec la proposition regroupée, en vérifiant que les niveaux de couverture sont proches. Une cotisation plus basse peut cacher une franchise plus élevée ou une garantie absente.
Un accident sur une voiture fait-il perdre le bonus de toute la famille ?
Pas automatiquement. Dans une formule classique, le coefficient est suivi par véhicule. Certains contrats peuvent toutefois appliquer une tarification qui tient compte de la sinistralité globale du groupe. Le sinistre peut alors peser sur le tarif commun au renouvellement, même si le coefficient individuel d'un autre conducteur ne change pas. La clause du contrat fait foi.
Peut-on regrouper une voiture de collection avec les autres véhicules du foyer ?
C'est parfois possible, mais les conditions propres à la voiture ancienne restent à examiner. Le contrat peut limiter le kilométrage, l'usage ou les conducteurs autorisés. Demandez si des garanties spécifiques sont disponibles et si cette voiture entre dans le calcul commun de la prime ou fait l'objet de conditions séparées.
Que faut-il fournir pour obtenir une proposition multi-véhicules ?
Préparez les immatriculations, les informations sur les véhicules, les conducteurs habituels, les usages, les kilométrages et les lieux de stationnement. Les relevés d'informations et les dates d'échéance des contrats en cours aideront à comparer les propositions. Signalez les sinistres connus : une estimation fondée sur un dossier incomplet ne permettra pas de juger correctement l'offre.